Les taux des livrets réglementés ont baissés en février 2025, réduisant encore leur attractivité pour les épargnants. Le Livret A et le LDDS passeront de 3 % à 2,4 %, tandis que le LEP tombera à 3,5 %. Cette baisse pourrait se poursuivre durant l’année. Ces placements restent sécurisés et liquides, mais leur rentabilité ne suit plus l’inflation. Dans ce contexte, il devient essentiel de chercher des solutions plus performantes pour préserver et valoriser votre capital.
Nous avons sélectionné 3 alternatives aux livrets réglementés avec un niveau de risque maitrisé. L’assurance-vie, les ETF et les SCPI se démarquent comme des alternatives solides pour dynamiser son épargne. Chacun de ces placements offre des avantages spécifiques et peut s’intégrer dans une stratégie de diversification patrimoniale. Il est essentiel de bien comprendre leurs mécanismes pour adapter son investissement à ses objectifs et à son profil de risque.
Pourquoi les livrets d’épargne ne suffisent plus en 2025 ?
Les livrets réglementés sont appréciés pour leur garantie du capital et leur exonération fiscale sur les intérêts. Ils restent des outils pratiques pour une épargne de précaution, facilement accessible en cas de besoin. Toutefois, leur rendement réel diminue, ce qui signifie que les épargnants voient leur pouvoir d’achat s’éroder au fil du temps.
Avec un taux d’intérêt inférieur à l’inflation, le Livret A et les autres placements réglementés ne permettent plus de faire fructifier l’épargne de manière optimale. Ceux qui cherchent à obtenir un meilleur rendement doivent envisager des solutions plus dynamiques, adaptées à une vision de moyen et long terme.
Optimisons votre stratégie d'investissement en assurance-vie
L’assurance-vie : un équilibre entre sécurité et performance
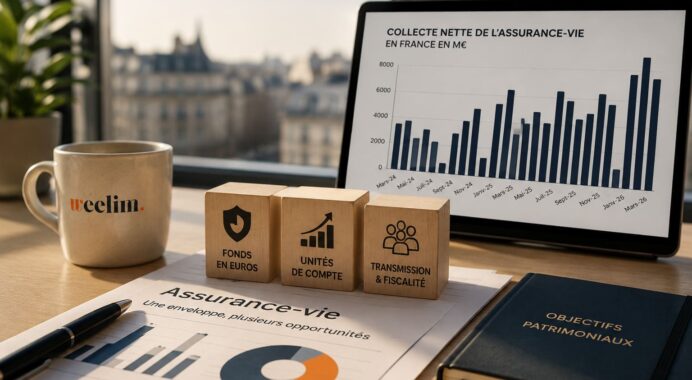
L’assurance-vie demeure l’un des placements les plus prisés par les Français. Elle offre une flexibilité unique en combinant sécurité et rendement, tout en bénéficiant d’une fiscalité avantageuse après huit ans de détention. Ce placement repose sur deux types de supports : les fonds en euros et les unités de compte.
Les fonds en euros garantissent le capital investi et affichent des rendements stabilisés autour de 2,5 % en moyenne en 2024. Certains contrats se distinguent avec des performances plus élevées, atteignant 4,5 % pour certains assureurs. Ces fonds offrent une sécurité appréciable, bien que leurs rendements restent modestes par rapport à d’autres solutions d’investissement.
Les unités de compte, quant à elles, permettent d’accéder aux marchés financiers et immobiliers. Elles ne garantissent pas le capital, mais offrent des perspectives de rendement plus élevées en fonction des actifs sélectionnés. Investir dans ces supports implique une gestion plus active et une acceptation du risque, mais peut être un levier intéressant pour dynamiser son patrimoine.
L’un des principaux atouts de l’assurance-vie réside dans sa fiscalité. Après huit ans, les gains bénéficient d’un abattement fiscal de 4 600 euros pour une personne seule et de 9 200 euros pour un couple. En cas de rachat, la taxation reste avantageuse par rapport à d’autres formes d’investissement. Ce placement constitue également un excellent outil de transmission patrimoniale, permettant aux bénéficiaires de percevoir jusqu’à 152 500 euros en exonération de droits de succession, sous certaines conditions.
Assurance-vie : ce que vous devez savoir avant de signer ou d'arbitrer
Fiscalité des retraits et de la transmission, supports qui performent, frais, clause bénéficiaire. Notre guide donne les clés pour utiliser l'assurance-vie comme un outil, pas comme un placement par défaut.
Les ETF : un accès simplifié aux marchés financiers
Les ETF, ou trackers, sont des fonds indiciels qui répliquent la performance d’un indice boursier. Ce type d’investissement est particulièrement apprécié pour sa simplicité, ses frais réduits et son potentiel de rendement élevé sur le long terme.
Contrairement aux fonds traditionnels, les ETF ne nécessitent pas une gestion active. Ils permettent d’investir dans un large panier d’actions en une seule transaction, réduisant ainsi le risque spécifique à une entreprise. Parmi les indices les plus suivis, on retrouve le CAC 40, le S&P 500 ou encore le MSCI World, offrant une diversification internationale.
L’investissement en ETF peut se faire via différentes enveloppes fiscales, chacune avec ses propres avantages. Le compte-titres permet une grande flexibilité mais implique une imposition à la flat tax de 30 % sur les gains. Le Plan d’Épargne en Actions (PEA) offre une exonération d’impôt sur le revenu après cinq ans de détention, bien que les prélèvements sociaux restent dus. L’assurance-vie constitue également un cadre attractif, combinant flexibilité et optimisation fiscale.
Le principal avantage des ETF réside dans leurs frais de gestion extrêmement faibles, souvent inférieurs à 0,5 %, contre 2 % à 3 % pour les fonds traditionnels. De plus, leur liquidité élevée permet de revendre ses parts rapidement en cas de besoin. En contrepartie, il faut accepter la volatilité des marchés et adopter une vision d’investissement à long terme pour maximiser le potentiel de rendement.
Découvrez les meilleurs placements assurance-vie
Comparez les possibilités d’investissement et découvrez les meilleurs placements assurance-vie
Les SCPI : une porte d’entrée dans l’immobilier locatif
Les SCPI, ou Sociétés Civiles de Placement Immobilier, permettent d’investir dans l’immobilier sans contraintes de gestion. Ce véhicule d’investissement séduit de nombreux épargnants en quête de revenus réguliers et d’une diversification patrimoniale.
Les SCPI de rendement constituent la forme la plus courante. Elles investissent dans des immeubles professionnels, des commerces ou des logements résidentiels, et redistribuent les loyers perçus aux investisseurs. En 2024, leur rendement moyen s’élevait à 4,72 %, les 10 meilleures SCPI ont offerts des rendements de 6% à 11%, bien supérieurs aux livrets d’épargne. Ce taux attractif en fait une solution privilégiée pour ceux cherchant à générer des revenus complémentaires.
D’autres catégories de SCPI existent, comme les SCPI fiscales, qui permettent de bénéficier d’avantages fiscaux spécifiques en échange d’un engagement de détention sur une durée définie. Les SCPI de capitalisation, quant à elles, misent sur l’appréciation de la valeur des biens immobiliers et offrent un potentiel de plus-value à long terme.
L’investissement en SCPI peut se faire au comptant ou à crédit, permettant ainsi d’optimiser l’effet de levier financier. Il est également possible d’intégrer des parts de SCPI dans une assurance-vie, offrant ainsi un cadre fiscal avantageux et une meilleure flexibilité. Toutefois, les SCPI restent un placement de long terme, avec une liquidité plus restreinte que d’autres actifs financiers.
Quelle alternative choisir pour optimiser son épargne en 2025 ?
Face à la baisse des rendements des livrets réglementés, il est essentiel d’adopter une stratégie d’investissement diversifiée en fonction de son profil de risque et de ses objectifs.
L’assurance-vie convient particulièrement aux épargnants cherchant un compromis entre sécurité et performance, tout en bénéficiant d’une fiscalité attractive. Les ETF sont une solution idéale pour ceux qui souhaitent profiter du dynamisme des marchés financiers avec des frais réduits et une gestion passive. Enfin, les SCPI permettent d’accéder à l’immobilier locatif sans contrainte de gestion, en générant des revenus complémentaires attractifs.
Chacune de ces solutions présente des avantages et des risques spécifiques, d’où l’importance de bien réfléchir à sa stratégie patrimoniale. Diversifier ses placements reste la meilleure approche pour équilibrer rendement, risque et accessibilité.
Investir intelligemment demande une bonne compréhension des mécanismes de chaque produit et une analyse de sa situation financière. Pour choisir les placements les plus adaptés à vos besoins, faire appel à un expert en gestion de patrimoine peut être un atout majeur. Weelim vous accompagne dans cette démarche en vous proposant des solutions personnalisées et adaptées à votre profil d’investisseur. Prenez rendez-vous avec notre équipe en visio.
Rédigé le 03.03.2025 par

Jérémy Orféo est cofondateur de Weelim et directeur de la publication du site. Il signe des articles consacrés aux placements et à la gestion de patrimoine.