La fiscalité applicable aux SCPI dépend à la fois du mode d’imposition choisi (régime du Micro-foncier ou régime réel), de la nature du revenu (revenu foncier ou intérêt financier) et de sa source (France ou étranger). Ces trois facteurs vont également avoir un impact sur la façon de déclarer ces revenus dans votre déclaration d’impôt. On vous explique ici comment bien déclarer les revenus de vos SCPI.
Les charges déductibles des revenus SCPI
Lorsque vous déclarez vos revenus SCPI, il est important de bien identifier les charges que vous pouvez déduire afin d’optimiser votre fiscalité. En effet, si vous êtes soumis au régime réel d’imposition, certaines charges liées à votre investissement sont déductibles des revenus fonciers bruts, ce qui permet de réduire la base imposable. Parmi ces charges, on retrouve notamment les intérêts d’emprunt, les frais de gestion, les charges de copropriété, ou encore les travaux d’entretien et de réparation.
Pour connaître la liste complète des charges déductibles et leur impact sur votre imposition, consultez notre guide détaillé sur les charges déductibles en SCPI.
Investissez dans les meilleures SCPI
Pour bien investir en SCPI, beaucoup de variables sont à prendre en compte. Et pourtant, la plupart des investisseurs passent à côté des bons indicateurs.
Votre diagnostic patrimonial offert --> 1 heure pour savoir si la SCPI a sa place dans votre patrimoine, et laquelle.
Le prélèvement à la source des revenus SCPI
Les revenus générés par les SCPI sont soumis à l’impôt sur le revenu, et depuis la mise en place du prélèvement à la source, leur imposition fonctionne différemment. Contrairement aux salaires, ces revenus ne font pas l’objet d’un prélèvement immédiat, mais d’un acompte fiscal prélevé mensuellement ou trimestriellement par l’administration fiscale. Ce système permet d’anticiper l’imposition sur les revenus fonciers perçus via les SCPI et d’éviter un paiement différé en fin d’année. Pour en savoir plus sur le fonctionnement du prélèvement à la source et son impact sur vos revenus SCPI, consultez notre guide détaillé sur le prélèvement à la source des SCPI.
Tout comprendre avant d’investir en SCPI
La déclaration des revenus au régime du Micro-foncier
Vous pouvez être éligible au régime du micro-foncier pour vos revenus foncier SCPI à condition que l’ensemble de vos revenus fonciers bruts annuels ne dépassent pas 15 000 €, et que vous déclariez déjà des revenus fonciers provenant d’une location non meublée. Sinon, vous devez compléter le formulaire cerfa 2044 et passer au régime réel d’imposition.
La déclaration des revenus fonciers au régime réel
Si vous ne possédez pas de bien immobilier en location nue, alors vous devez opter pour le régime réel d’imposition. Cette option est alors irrévocable pendant trois ans et s’applique à l’ensemble des revenus fonciers du foyer fiscal. Utilisez alors l’imprimé cerfa n° 2044.
Ligne 110, commencez par indiquer le nom de la SCPI ainsi que l’adresse du siège social précisé sur le dernier bulletin trimestriel que vous avez reçu.
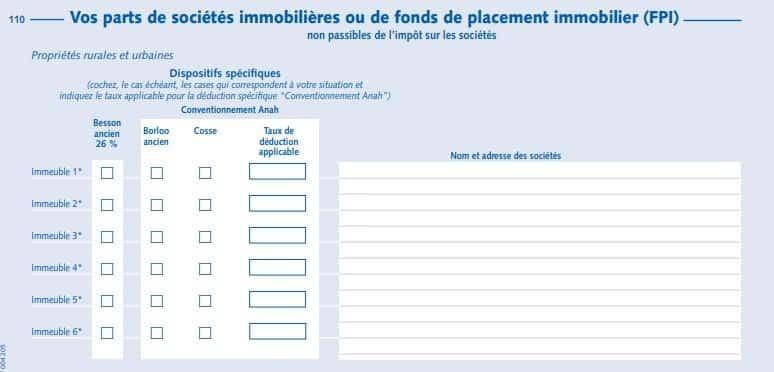
Ensuite, vous devez compléter les lignes 111 à 114
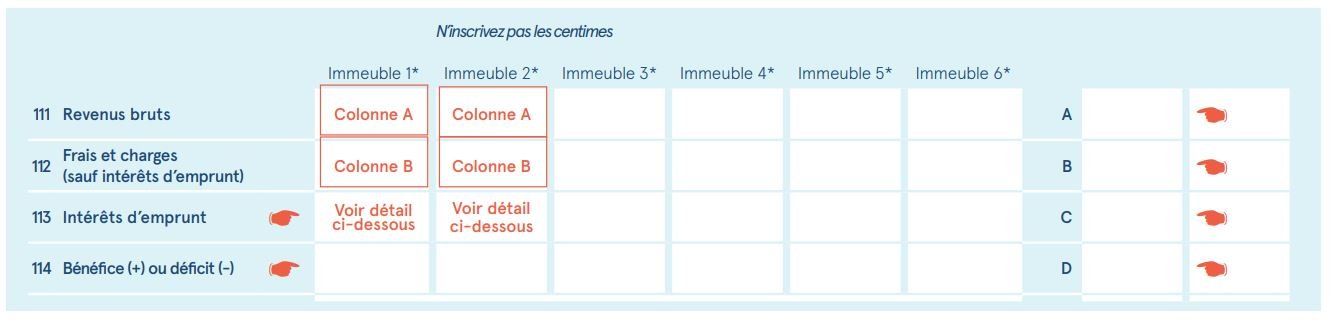
Ligne 113 : Vous devez indiquer la somme :
– des intérêts d’emprunt de votre SCPI (Ces intérêts ne doivent pas être détaillés au niveau de la ligne 410 de l’imprimé 2044).
– des intérêts d’emprunt relatifs à vos éventuelles acquisitions de parts de SCPI à crédit. Ce montant vous est communiqué par votre banque, vous le retrouvez également sur votre tableau d’amortissement. Dans ce cas, vous devez également compléter la ligne 410 de l’imprimé n°2044.
Bon à savoir : Si vous possédez un appartement locatif sur lequel vous avez opté pour une déclaration au régime réel d’imposition, vous pouvez basculer au régime du micro-foncier pour l’ensemble de vos revenus fonciers. Vous ne pouvez pas le faire uniquement pour vos revenus fonciers SCPI. Pour en savoir plus sur les conditions et les avantages de ce régime, consultez notre guide dédié au régime micro-foncier des SCPI.
Le PFU et les revenus des SCPI
Le Prélèvement Forfaitaire Unique (PFU), également appelé « flat tax », peut s’appliquer à une partie des revenus générés par les SCPI. Il concerne uniquement les revenus de nature financière, notamment les intérêts issus du placement de la trésorerie de la SCPI, et non les revenus fonciers provenant des loyers.
Le PFU s’élève à 30 %, dont 12,8 % au titre de l’impôt sur le revenu et 17,2 % de prélèvements sociaux. Sous certaines conditions, le contribuable peut toutefois opter pour l’imposition au barème progressif de l’impôt sur le revenu. Pour comprendre son fonctionnement et déterminer le régime le plus adapté à votre situation, consultez notre guide consacré au PFU et aux SCPI.
La déclaration des intérêts financiers
Les SCPI ont régulièrement recours à des placements de trésorerie à court ou moyen termes. Les intérêts alors générés sont imposables dans la catégorie des intérêts financiers. Les données relatives à vos revenus financiers sont déjà mentionnées sur votre déclaration pré-remplie (cerfa n°2042). Il vous appartient de vérifier l’exactitude de ces montants avec l’annexe fiscale et le cas échéant de les corriger.
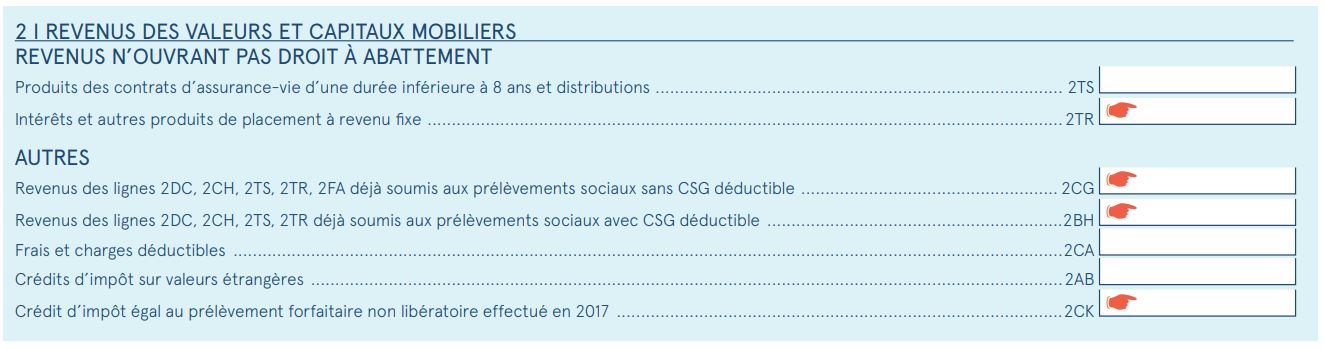
Depuis le 1er janvier 2018 les revenus financiers sont en principe soumis de plein droit au prélèvement forfaitaire unique (PFU ou flat tax de 30 %) et n’ouvrent pas droit à déduction de la CSG. Ainsi, les revenus financiers des SCPI doivent être déclarés case 2CG (et non 2BH). Dans l’hypothèse où l’associé a opté pour l’imposition au barème progressif, étant précisé que cette option est globale pour l’ensemble des revenus, les revenus financiers doivent être reportés en case 2BH. L’option pour l’imposition au barème progressif se matérialise en cochant la case 2OP du cadre 2 de la déclaration n° 2042.
Cas particulier
: certaines SCPI peuvent percevoir des revenus financiers de source étrangère. Ces revenus doivent être déclarés en France à l’aide de l’encadré page 2 de l’imprimé 2047.
La déclaration des revenus de source étrangère
Si votre SCPI détient des immeubles situés hors de France, alors, ce qui suit vous concerne. Il existe deux régimes fiscaux applicables selon le pays de situation du bien immobilier : le régime du crédit d’impôt et le régime de l’exonération. Pour savoir le régime applicable, il faut se référer à la convention fiscale entre la France et le pays concerné. Cette convention précise en effet quelles sont les modalités d’imposition de ces revenus. Dans les deux cas, il faudra utiliser le formulaire cerfa n° 2047 qui s’intitule : « revenus de source étrangère et revenus encaissés à l’étranger perçus par un contribuable domicilié en France ».
Les revenus fonciers de source étrangère ouvrant droit à un crédit d’impôt
Page 3 de l’imprimé 2047, cadre 4 « Revenus fonciers imposables en France ».
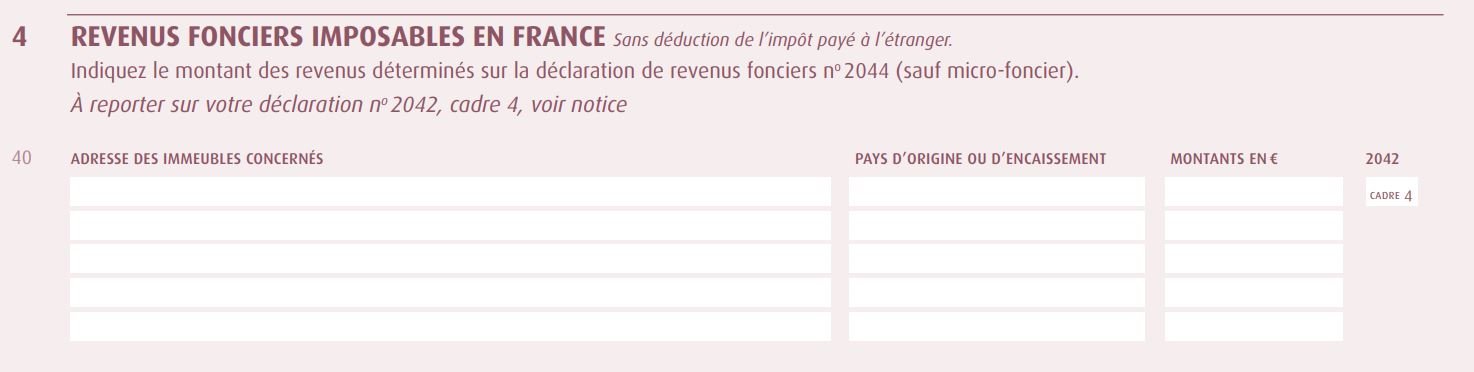
Si la convention fiscale applicable prévoit l’élimination de la double imposition de vos revenus imposables en France par un crédit d’impôt égal à l’impôt français correspondant à ces revenus, indiquez le montant des revenus, après imputation des charges, sans déduire l’impôt payé à l’étranger. Reportez le total de ces revenus ligne 8TK de la déclaration 2042 C
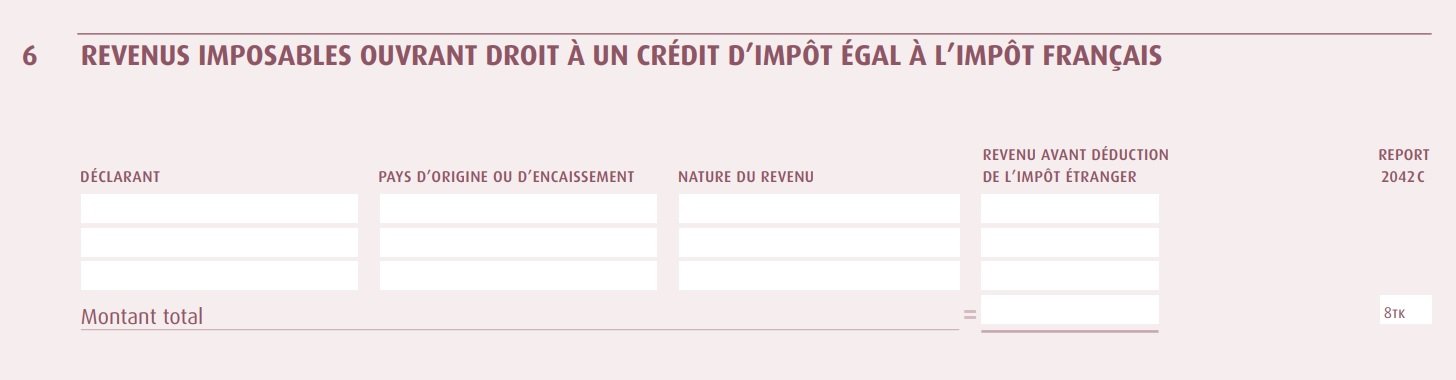
Revenus fonciers de source étrangère exonérés et pris en compte pour le calcul du taux effectif
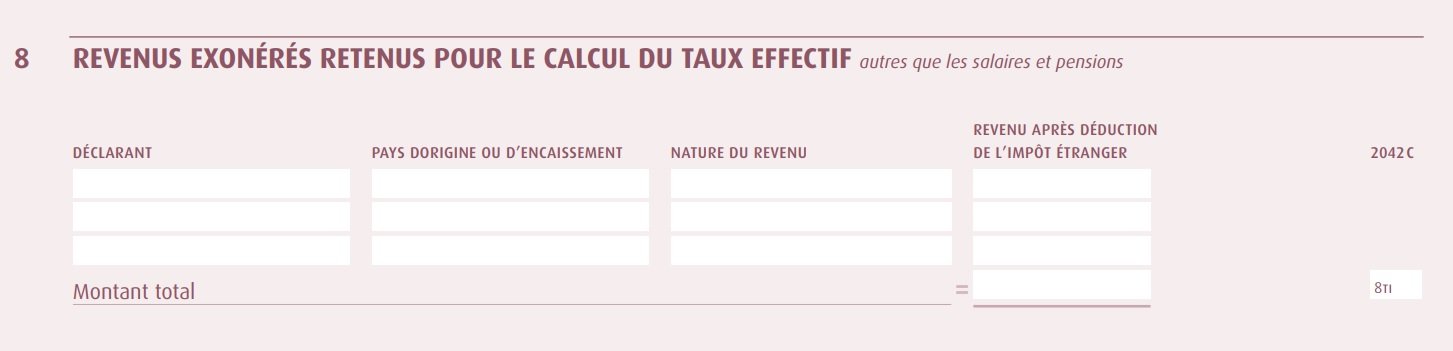
Si la convention prévoit que vos revenus de source étrangère sont exonérés en France mais retenus pour le calcul de l’impôt sur vos revenus imposables en France (taux effectif), indiquez vos revenus autres que les salaires et pensions, après déduction des charges et de l’impôt payé à l’étranger. Reportez le total de ces revenus ligne 8TI de la déclaration 2042C. C’est le cas par exemple des revenus fonciers de source belges, irlandaise, finoise ou portugaise. Le calcul de l’impôt en France se fait en deux temps : d’abord par le calcul d’un taux moyen d’imposition effectif si les revenus étaient imposés en France, puis en appliquant ce taux à la base taxable en France, sans prendre en compte les revenus fonciers en question.
Construisons votre stratégie d’investissement
SCPI, assurance-vie, PER, Private Equity, produits structurés, PEA, cryptomonnaies… Nos conseillers vous aident à sélectionner les solutions pertinentes et à les intégrer dans une stratégie cohérente.