Les gérants de SCPI ont déposé leur cahier de doléances avant même l’ouverture de la campagne Présidentielle de 2027. Le 4 novembre 2026, l’ASPIM, l’association qui représente les sociétés de gestion de fonds immobiliers non cotés, a présenté un livre blanc destiné aux équipes des candidats à l’élection présidentielle de 2027. Six propositions y sont formulées pour orienter davantage d’épargne vers l’immobilier collectif : faire entrer la pierre-papier dans les PER et l’épargne salariale, ouvrir le viager et le dispositif Jeanbrun aux SCPI, revoir leur traitement à l’IFI, stabiliser le régime des baux commerciaux. Pour l’épargnant qui suit le marché, qui consulte le classement des SCPI ou qui s’interroge sur la place de la pierre dans son allocation de portefeuille ce document dit beaucoup des débats qui s’annoncent. Il ne dit encore rien de ce qui sera décidé.
Six propositions pour faire de la pierre-papier un sujet de campagne
Le document s’intitule « Et si l’immobilier redevenait un projet collectif ? ». Daté d’octobre 2026, il s’adresse explicitement aux équipes de campagne, auxquelles il propose « six décisions directement mobilisables dans un programme de gouvernement ». La démarche n’est pas nouvelle. Avant chaque présidentielle, les fédérations professionnelles publient leur plateforme : l’automobile, l’énergie, la santé et la logistique l’ont fait cet automne. L’ASPIM avait déjà présenté onze propositions avant l’élection de 2022. Cette fois, elle avait annoncé le cadre dès juillet dans sa lettre d’information : un dialogue engagé avec les principales formations politiques, et six propositions réparties en trois priorités.
Ces trois priorités structurent le texte. La première vise à faire de l’investissement immobilier un pilier de l’épargne retraite, à la fois par l’épargne de long terme et par la mobilisation du patrimoine immobilier des ménages âgés. La deuxième porte sur le financement des « infrastructures sociétales » : logement, santé, résidences étudiantes et seniors, commerces de proximité, transformation des bâtiments vacants. La troisième réclame un cadre fiscal, juridique et contractuel stable, présenté comme la condition d’un ancrage durable des capitaux en France.
Le poids de l’émetteur explique l’écho du document. L’ASPIM réunit 145 adhérents, dont 111 sociétés de gestion. Les fonds qu’elles gèrent représentent près de 290 milliards d’euros, confiés notamment par environ 4 millions d’épargnants, directement ou via l’assurance-vie. Le texte s’appuie sur quelques constats chiffrés que l’association emprunte à des travaux tiers : 276 000 logements produits en France en 2025, pour des besoins estimés à plus du double, près de 9 millions de mètres carrés de bureaux inoccupés, et des besoins d’investissement dans la rénovation énergétique estimés à près de 50 milliards d’euros par an d’ici 2030.
Le registre adopté mérite d’être relevé. L’ASPIM ne parle pas de rendement ni d’avantage fiscal pour les épargnants. Elle parle de souveraineté, d’intérêt général et de besoins collectifs. Ce choix est cohérent avec une campagne où les finances publiques seront contraintes : une mesure qui coûte à l’État se défend mieux si elle finance des logements ou des places pour seniors. Il ne change pas la nature du document, qui reste un plaidoyer.
Construisons votre stratégie d’investissement en SCPI
Pour bien investir en SCPI, beaucoup de variables sont à prendre en compte. Et pourtant, la plupart des investisseurs passent à côté des bons indicateurs.
Votre diagnostic patrimonial offert --> une heure pour savoir si la SCPI a sa place dans votre patrimoine, et laquelle.
L’épargne retraite, cœur du plaidoyer et terrain le plus délicat
La première proposition est la plus structurante, et la plus chiffrée. Elle repose sur une étude réalisée en octobre 2026 par le cabinet BDO pour le compte de l’ASPIM. Selon ce travail, l’épargne retraite et salariale représente près de 470 milliards d’euros d’encours en France, dont environ 3 % seulement investis en immobilier non coté. BDO retient une hypothèse cible de 10 % d’immobilier dans les dispositifs d’épargne retraite, contre 4 à 5 % aujourd’hui, et de 5 % dans les fonds diversifiés d’épargne salariale, où l’immobilier pèse actuellement moins de 1 %. Atteindre ces niveaux permettrait de mobiliser jusqu’à 44 milliards d’euros d’investissements immobiliers nets entre 2027 et 2032, soit environ 8 % des besoins d’investissement additionnels estimés sur la période.
Concrètement, l’ASPIM actionne deux leviers. Le premier concerne la gestion pilotée des PER, le mode de gestion par défaut dans lequel l’épargne est progressivement sécurisée à l’approche de la retraite. L’association demande que ces règles tiennent mieux compte des caractéristiques de l’immobilier non coté. Elle souhaite aussi clarifier la place des SCPI et des OPCI dans les quotas d’actifs non cotés introduits par la loi Industrie verte. Le second levier concerne l’épargne salariale : élargir les supports immobiliers éligibles aux FCPE, les fonds communs de placement d’entreprise, aujourd’hui très encadrés sur ce terrain, et développer des véhicules adaptés aux exigences de liquidité et de valorisation propres à chaque dispositif.
Le chiffre de 44 milliards pourrait laisser croire à une manne prête à se déverser sur les SCPI. Il s’agit en réalité d’un plafond théorique, calculé dans une étude commandée par la profession, sous l’hypothèse d’une allocation cible atteinte. Il mesure une ambition, pas une prévision.
Un écart international réel, mais des systèmes difficilement comparables
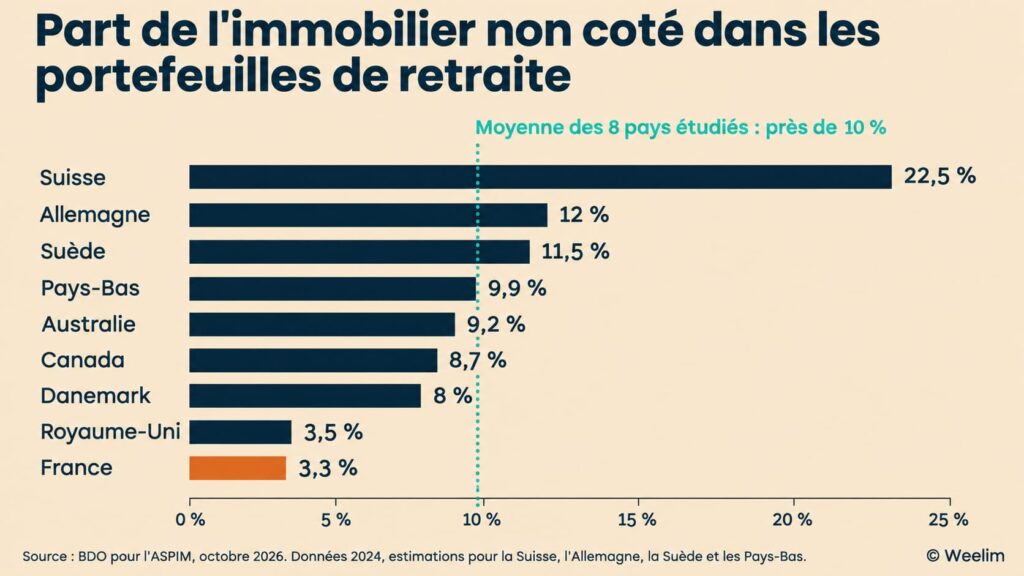
L’argument international est le plus parlant. Dans les huit pays étudiés par BDO, l’immobilier non coté représente en moyenne près de 10 % des portefeuilles de retraite. La Suisse culmine à 22,5 %, devant l’Allemagne (12 %) et la Suède (11,5 %). Seul le Royaume-Uni, à 3,5 %, se rapproche du niveau français. La recherche académique citée par l’ASPIM situe par ailleurs l’allocation immobilière optimale d’un portefeuille diversifié de long terme entre 10 et 20 %.
Il serait pourtant trompeur d’en conclure que la France accuse simplement un retard à combler. Les pays du haut du classement disposent de systèmes de retraite par capitalisation massifs, gérés par des fonds de pension ou des caisses professionnelles qui raisonnent sur des décennies et n’ont pas à rembourser un épargnant individuel du jour au lendemain. rappellons d’ailleurs que la capitalisation retraite représente en moyenne 95,2 % du PIB dans l’OCDE, contre 12,9 % en France. BDO précise aussi que, pour plusieurs pays, ses chiffres sont des estimations qui ne distinguent pas toujours l’immobilier coté du non coté. Autrement dit, la comparaison éclaire un écart de structure plus qu’elle ne fixe une cible transposable telle quelle.
La liquidité, angle mort d’un PER plus immobilier
C’est le point que le livre blanc aborde avec le plus de retenue. L’ASPIM reconnaît que « les contraintes de liquidité et de valorisation » limitent aujourd’hui l’accès des épargnants aux fonds immobiliers. Elle ne dit pas comment les lever. Or la question est centrale pour un produit comme le PER. Celui-ci est bloqué jusqu’à la retraite, sauf cas de déblocage anticipé, mais doit pouvoir être liquidé en capital ou en rente à une date que l’épargnant ne choisit pas toujours. La gestion pilotée, elle, suppose de pouvoir arbitrer progressivement vers des supports moins risqués.
L’actualité récente du marché rend cette question très concrète. Depuis 2023, plusieurs SCPI ont accumulé des parts en attente de retrait et des épargnants ont dû patienter des mois pour récupérer leur capital. Le livre blanc fournit lui-même un indicateur parlant : l’actif net des OPCI grand public, présentés comme la solution liquide de l’immobilier non coté, est passé de 20,7 milliards d’euros en 2021 à 11 milliards fin 2025. Augmenter mécaniquement la poche immobilière de la gestion pilotée reviendrait à introduire dans un produit de retraite un actif dont la valeur s’ajuste avec retard et dont la sortie peut se bloquer en période de tension.
Tout comprendre avant d’investir en SCPI
Fonctionnement, rendement, fiscalité, frais, risques, choix des SCPI… Retrouvez dans notre guide les informations essentielles pour comprendre ce placement et investir avec méthode.
Viager, Jeanbrun, transformation de bureaux : élargir le terrain de jeu des fonds
Le deuxième bloc de propositions vise moins l’épargnant que le périmètre d’action des fonds. Le plus inattendu concerne le viager. Une part importante du patrimoine des ménages âgés est immobilisée dans leur logement, alors que la dépendance et le maintien à domicile exigent des liquidités. Viager, démembrement ou financement adossé au logement permettent en théorie de transformer cette richesse en revenus. Mais ces opérations restent artisanales et coûteuses, et elles concentrent le risque sur quelques biens. L’ASPIM bute surtout sur un obstacle juridique. L’administration considère le viager comme une activité commerciale, qu’une SCPI, société civile, ne peut exercer qu’à titre accessoire. L’association demande une adaptation ciblée, assortie d’allègements sur les droits de mutation, les plus-values et la taxe de publicité foncière.
Sur le logement, l’ASPIM demande d’adapter le statut du bailleur privé, dit dispositif Jeanbrun, au fonctionnement des SCPI. Créé par l’article 47 de la loi de finances pour 2026, ce régime permet aux particuliers d’amortir une partie du prix d’un logement loué nu en résidence principale, pour les acquisitions réalisées entre le 21 février 2026 et le 31 décembre 2028. L’objectif affiché est la neutralité entre investissement direct et collectif. Le sujet est déjà en mouvement : l’ASPIM faisait état en juillet de l’adoption au Sénat d’un amendement destiné à sécuriser l’application du dispositif aux SCPI, tout en attendant sa confirmation à l’issue de la navette parlementaire. Sa présence dans le livre blanc montre que le dossier n’était pas clos au moment de sa rédaction.
Le texte livre d’ailleurs lui-même la limite de l’exercice. Le rendement courant du résidentiel reste inférieur à 3 %, contre 5 à 6 % en moyenne pour l’immobilier tertiaire hors bureaux. Un avantage fiscal peut réduire cet écart. Il ne suffit pas à rendre une SCPI résidentielle aussi distributive qu’une SCPI de commerces ou de logistique. Pour qui veut comprendre le fonctionnement des SCPI et leurs moteurs de rendement, la nuance compte : une SCPI logement éligible au Jeanbrun resterait d’abord un placement à faible rendement courant, dont l’intérêt dépendrait de la situation fiscale du porteur.
Les autres mesures de ce bloc relèvent de la technique de place, mais elles en disent long sur les difficultés actuelles des fonds. L’ASPIM propose un bonus automatique de constructibilité de 30 % pour les transformations à usage principal d’habitation, calculé sur la surface de plancher existante. Elle demande aussi l’autorisation, dans un cadre défini, de revendre rapidement des actifs rénovés ou transformés de bureaux en logements sans remettre en cause le régime fiscal du véhicule. Elle souhaite enfin adapter le fonds professionnel spécialisé (FPS), sans l’ouvrir au grand public, pour qu’il puisse porter une opération de bout en bout, rouvrir le dispositif d’apport-cession de l’article 150-0 B ter aux activités immobilières concernées, et permettre l’amortissement fiscal sur trois ans au moins des travaux de rénovation énergétique. Véronique Donnadieu, déléguée générale de l’association, résume le problème auprès de Tout sur mes finances : une SCPI de bureaux ne peut pas aujourd’hui transformer massivement un immeuble en logements et le conserver ensuite en portefeuille. Les véhicules ont été conçus pour détenir, pas pour transformer.
Comment choisir les meilleures SCPI ?
Accédez à une large sélection de SCPI françaises et européennes et découvrez comment construire un portefeuille immobilier diversifié.
Fiscalité et baux commerciaux : derrière la demande de stabilité, la question de la France
Le troisième bloc touche à un sujet qui concerne directement les porteurs de parts. L’ASPIM demande d’« établir la neutralité fiscale pour les investisseurs non-résidents et les revenus de source étrangère ». La formule est technique, mais l’enjeu est simple. Les loyers d’immeubles situés hors de France, imposés dans leur pays de situation, échappent pour un résident français aux prélèvements sociaux de 17,2 % qui frappent les revenus fonciers de source française. Cet écart a joué un rôle dans le basculement des SCPI vers l’Europe : en 2025, environ les trois quarts de leurs acquisitions ont été réalisées hors de France, selon les données de place.
Ce point oblige à lire la demande avec attention. L’ASPIM ne réclame pas un avantage supplémentaire pour l’épargnant. Elle constate que la fiscalité pousse ses adhérents à investir hors de France, ce qui contredit le discours de souveraineté qui ouvre le livre blanc. Rétablir l’équilibre suppose soit d’alléger la fiscalité des revenus français, ce qui a un coût budgétaire, soit d’alourdir celle des revenus étrangers, ce qui heurterait les conventions fiscales et la performance nette des SCPI européennes.
Sur l’IFI, la demande est plus prudente qu’il n’y paraît. L’ASPIM ne réclame pas l’exonération des parts de SCPI et d’OPCI, aujourd’hui intégrées à l’assiette pour leur fraction immobilière. Elle demande de « réexaminer » leur traitement afin de « mieux distinguer » l’immobilier orienté vers les besoins collectifs. La formulation laisse ouverte une distinction selon la nature des actifs, logement abordable, santé ou résidences seniors par exemple, plutôt qu’une sortie générale de l’assiette. Faute de précision, toute anticipation serait prématurée.
Le volet contractuel porte sur les baux commerciaux. Le livre blanc cite plusieurs propositions législatives en discussion : interdiction de refacturer la taxe foncière au locataire, encadrement des loyers commerciaux, extension du droit de préemption, plafonnement des garanties. L’ASPIM y voit un risque de décote des actifs et de renchérissement du coût du capital, et demande que l’effet de toute évolution soit mesuré avant sa mise en œuvre. L’argument se défend, puisque la valeur d’un commerce dépend de la prévisibilité de ses loyers. Il faut aussi rappeler que ces propositions répondent aux difficultés de commerçants confrontés à la vacance et à la hausse de leurs charges. Le débat oppose deux intérêts légitimes, et le livre blanc n’en défend qu’un.
Enfin, l’ASPIM s’inquiète de la concurrence européenne. Le registre de l’ESMA ne recense que cinq fonds immobiliers de droit français labellisés ELTIF, et de nombreux gérants font labelliser leurs fonds au Luxembourg. L’association demande une clarification de l’articulation entre les véhicules français et le cadre européen, et l’inscription de l’ensemble de ces évolutions dans un texte législatif dédié.
Comment lire ces propositions ?
Aucune ne figure, à ce jour, dans un projet de loi de finances, et aucun candidat ne s’est engagé publiquement à les reprendre. Leur sort dépendra de programmes encore en cours d’écriture, du résultat de l’élection, de la majorité qui en sortira et d’un contexte budgétaire peu favorable aux dépenses fiscales. Les mesures sur l’IFI, les prélèvements sociaux ou l’amortissement des travaux ont un coût pour l’État. Les débats budgétaires de ces dernières années ont montré qu’une niche fiscale nouvelle se négocie difficilement.
Pour l’investisseur, la conséquence pratique est simple. Ces propositions ne justifient ni d’accélérer un achat de SCPI ni de le différer. Une SCPI se choisit aujourd’hui sur des critères qui ne dépendent pas d’une hypothétique réforme : qualité et localisation du patrimoine, taux d’occupation, endettement, niveau des réserves, état du marché des parts. Les outils pour se faire un avis sur les SCPI restent les mêmes avant et après le 4 novembre. Le livre blanc a en revanche une utilité réelle comme grille de lecture des débats à venir. Il signale les sujets sur lesquels la profession va peser : la place de l’immobilier dans la retraite par capitalisation, l’écart de fiscalité entre loyers français et étrangers, l’IFI, la transformation du parc tertiaire. Ces sujets reviendront dans la campagne et dans les lois de finances qui suivront.
Le document pose enfin une question qui dépasse les SCPI. La France veut-elle faire financer davantage son logement, ses besoins liés au grand âge et la rénovation de son parc par l’épargne privée de long terme ? Si la réponse est oui, il faudra accepter d’en payer le prix fiscal et d’en encadrer sérieusement les risques. Les gérants ont fait leur offre. Il reste aux candidats à dire s’ils la prennent.
Rédigé le 18.11.2026 par