Le crowdfunding immobilier, qui a longtemps séduit par ses promesses de rendements attractifs et accessibles, entre dans une phase de mutation. Une récente étude de l’Autorité des marchés financiers (AMF) met en lumière des signes de tension sur ce marché en plein essor. Si les rendements affichés continuent de séduire, le nombre de retards de remboursement sur les projets qui ont été financé en 2021, 2022 et 2023 continuent d’augmenter du fait de la baisse croissante de la demande sur le secteur immobilier. Pour autant, contrairement à ce que l’on pourrait croire, ce n’est pas pour autant qu’il faut fuir ce placement qui regorge d’opportunités. Ces retards nous rappellent la nécessité d’être sélectif sur les projets avant d’investir, ce que chez Weelim nous crions haut et fort depuis toujours. Dans cet article, nous détaillons les tendances récentes et les perspectives pour 2025 du crowdfunding immobilier.
Retrouvez notre dernière vidéo à ce sujet :
Une croissance rapide, mais des signaux de tension
Le crowdfunding immobilier a connu une croissance exponentielle ces dernières années, attirant des milliers d’investisseurs. Entre 2017 et 2022, les rendements moyens des projets financés sont restés relativement stables, entre 9,1 % et 9,6 %. En 2023, ces rendements ont franchi un cap symbolique, atteignant 9,9 %, pour culminer à 10,7 % en mars 2024. Ces chiffres traduisent une forte attractivité du marché pour les particuliers, séduits par l’idée de participer à des projets immobiliers de concret, et donc a priori une classe d’actif rassurante, avec un ticket d’entrée modeste.
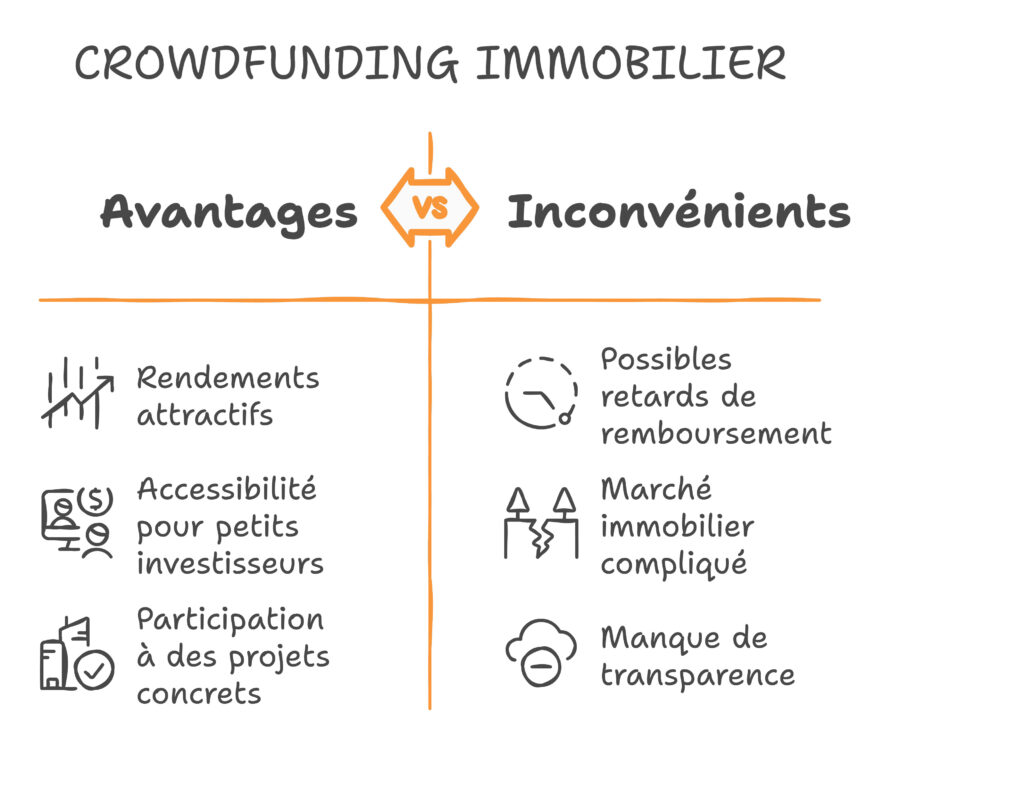
Cependant, derrière ces performances séduisantes se cachent une réalité. Ce n’est pas de l’immobilier à proprement parlé. Le Crowdfunding immobilier prend en règle générale la forme d’un prêt obligataire, remboursable In Fine c’est à dire au terme de l’opération. Et si des facteurs extérieurs vienent ralentir le projet, des fragilités lors du remboursement peuvent surgir. Et aujourd’hui, les retards de remboursement des projets sont devenus un enjeu majeur pour les plateformes de crowdfunding. Fin mars 2024, 30 % des projets en cours accusaient un retard de remboursement, avec des taux particulièrement élevés pour les projets financés en 2020 (20,1 %) et 2021 (36,9 %). Ces retards, bien qu’ils ne se traduisent pas toujours par des pertes définitives, fragilisent la confiance des investisseurs.
Cette situation met en lumière l’importance de la transparence des plateformes. Selon l’AMF, les statistiques publiées par certaines d’entre elles sous-estiment l’ampleur des retards, car elles ne prennent pas toujours en compte les remboursements tardifs sur les projets finalisés. Cela brouille la perception des risques réels pour les investisseurs.
NB : Nos experts vous accompagnent pour sélectionner les meilleurs dossiers du marché. Pour échanger avec un de nos conseillers c’est par ici >>
Sélectionnez les meilleurs dossiers
Rendement annoncé, durée, solidité du porteur de projet, niveau de précommercialisation et garanties : tous les projets de crowdfunding immobilier ne présentent pas le même profil de risque.
Votre diagnostic patrimonial offert --> 1 heure pour savoir si le crowdfunding immobilier a sa place dans votre allocation, et comment.
Un marché immobilier sous pression : un impact direct sur le crowdfunding
Le ralentissement du crowdfunding immobilier n’est pas un phénomène isolé. Il s’inscrit dans une dynamique plus large de tensions sur le marché immobilier, exacerbées par plusieurs facteurs macroéconomiques.
1. La hausse des taux d’intérêt
Depuis 2022, les taux d’intérêt ont connu une augmentation brutale, rendant les crédits immobiliers plus coûteux. Cela a directement impacté les promoteurs immobiliers et les marchands de biens, qui peinent à obtenir des financements bancaires et se tournent davantage vers le crowdfunding pour financer leurs projets. De l’autre côté, les acheteurs potentiels (les lcients finaux) à qui les bien immobiliers sont commercialisés, un aussi un accès au crédit qui a été fortement restreint par le banques qui demandent par exemple plus de contreparties. Les projets immobiliers ont donc eu plus de mal à se vendre pendant la période, ralentissant le processus de remboursement auprès des investisseurs sur les différentes plateformes de Crowdfunding Immobilier.
2. La baisse des transactions immobilières
Le marché immobilier est en perte de vitesse, avec une baisse notable du nombre de transactions. Ce ralentissement affecte directement les opérateurs immbilier, qui rencontrent des difficultés à commercialiser leurs projets, entraînant des retards dans les remboursements des investisseurs.
3. L’augmentation des coûts de construction
La flambée des prix des matériaux et de la main-d’œuvre a réduit les marges des promoteurs et des marchands de bien. Ces derniers doivent ajuster leurs budgets, parfois au détriment de la qualité des projets ou des délais de livraison, ce qui se répercute sur les investisseurs.
Réussir ses investissements en crowdfunding immobilier
Découvrez comment analyser une opération, évaluer ses risques et comprendre les principaux indicateurs avant d’investir.
Un bilan contrasté : 2020-2024, entre records et ralentissements
Les données récentes permettent de retracer l’évolution du marché du crowdfunding immobilier au cours des cinq dernières années. Voici les grandes tendances observées :
2020-2022 : l’âge d’or
Ces années ont marqué un véritable boom du crowdfunding immobilier, porté par des rendements attractifs et une forte confiance des investisseurs. Le crowdfunding immobilier se démocratise auprès des particuliers. En 2022, cette collecte dépasse les 1,5 milliard d’euros (1 607 M€), contre 555 millions d’euros en 2020 et 1,15 milliards en 2021. Soit une progression de +189% en 3 ans. On note par ailleurs que les taux de rendement versés aux investisseurs (voir les performances du crowdfunding immobilier) tendent à stabiliser autour des 9% net en moyenne. Il en va de même pour la structuration des frais prélevés, tant au niveau du porteur de projet que de l’investisseur.
2022 : une année record malgré des tensions émergentes
La collecte a atteint des sommets en 2022, malgré les premiers signes de ralentissement économique. Les plateformes ont continué de séduire grâce à des campagnes de communication axées sur des rendements élevés, mais sans toujours mettre en avant les risques sous-jacents.
2023 : un tournant
L’année 2023 a marqué une inflexion, avec un ralentissement de la collecte et une augmentation des retards de remboursement. Les investisseurs, face à un contexte économique incertain, se montrent plus prudents. Si le crowdfunding immobilier obligataire reste la locomotive du financement participatif en France, il enregistre en 2023 un net repli (-28 %) et ne pèse plus « que » 55,6 % de la collecte globale du crowdfunding en France (contre 68,2 % en 2022). Il revient au niveau de collecte qu’il a connu en 2021, soit 1 161 Milions d’euros.
2024 : des tensions à leur apogée
La hausse des taux d’intérêt, combinée à un marché immobilier sous pression, a aggravé la situation en 2024. Les retards de remboursement atteignent des niveaux records, et la confiance des investisseurs s’érode. Pour autant, c’est en 2024 que les opérateurs immobiliers, surtout les marchands de biens, font les meilleures opérations. La demande étant moins soutenue, les marges de négociation sur les prix à l’achat sont plus importante, ce qui leur permet de sortir des opérations plus interessantes et donc moins risquées. Par ailleurs, les principales plateformes de la place ont renforcées leur niveau de garanties prises sur ce types de projets, favorisant des garanties réelles (type hypothèques de 1er rang) ou des fiducies suretées.
Vers une transparence accrue et des perspectives pour 2025
Face à ces défis, l’AMF insiste sur la nécessité d’une transparence renforcée. Les plateformes de crowdfunding doivent mieux communiquer sur les risques encourus par les investisseurs. Parmi les axes d’amélioration, on peut citer :
- La distinction entre rendements contractuels et rendements réels : Les investisseurs doivent pouvoir comprendre l’écart entre les performances théoriques annoncées et la réalité des remboursements.
- La prise en compte des retards dans les statistiques : Inclure les remboursements tardifs permettrait de donner une image plus précise des risques.
- Une meilleure évaluation des risques : Les plateformes doivent fournir des indicateurs clairs sur les risques de liquidité et de perte en capital.
Quelles perspectives pour 2025 ?
Malgré les défis actuels, le crowdfunding immobilier offre encore des opportunités intéressantes, à condition de s’adapter aux évolutions du marché et surtout d’être selectif sur les projets. Voici les tendances clés pour les années à venir :
1. Renforcement de la régulation : L’AMF continuera de surveiller et d’encadrer les pratiques des plateformes pour protéger les investisseurs.
2. Sélectivité accrue des investisseurs : Les particuliers privilégieront les projets portés par des opérateurs solides et des opérations présentant des garanties renforcées.
3. Diversification des projets : Les plateformes pourraient élargir leur offre, en se concentrant sur des projets alternatifs comme la rénovation énergétique ou les logements abordables.
4. Adaptation des opérateurs : Les porteurs de projets devront revoir leurs cibles pour mieux gérer les risques en se positionnant sur des profils d’opérations à plus forte valeur ajoutée.
Découvrez les projets sélectionnés par Weelim
Weelim sélectionne pour vous les meilleurs dossiers de Crowdfunding immobilier parmi plus de 10 plateformes partenaires.
Conclusion : vigilance et opportunités
Le crowdfunding immobilier reste un outil puissant pour diversifier son portefeuille d’investissement, mais il nécessite de rester vigilant et de vraiment étudier les projets en profondeur. Il ne faut surtout pas survoler les dossiers et ce dire que parce qu’une plateforme propose un projet, c’est que forcément c’est un bon projet. N’oubliez pas que le crowdfunding immobilier n’est pas un placement garanti, qu’il comporte des risques. Faites-vous accompagner. Pour le secteur du crowdfunding immobilier, l’enjeu pour 2025 va être de retrouver la confiance de leur communauté, grrâce à plus de transparence, une meilleure gestion des risques et l’adaptation aux nouvelles réalités économiques qui seront des éléments clés pour proposer les meilleurs projets à leurs partenaires et à leurs investisseur. Vous souhaitez en savoir plus ou investir ? Contactez-nous !
Rédigé le 23.01.2025 par