Articles de Jérémy Orféo

Jérémy Orféo est cofondateur de Weelim et directeur de la publication du site. Il signe des articles consacrés aux placements et à la gestion de patrimoine.

516 Articles disponibles

Immobilier de commerce : vacance à 11,6 %en 2025, vieillissement des consommateurs. Quel avenir pour cette classe d’actif ?
SCPI 11.2026

Immobilier de commerce : vacance à 11,6 %en 2025, vieillissement des consommateurs. Quel avenir pour cette classe d’actif ?

Le chiffre a de quoi faire réfléchir : 11,6 % des locaux commerciaux…

Spirica relance un bonus de +1,80 % sur son fonds euros, sans exiger d’unités de compte
Assurance vie 10.2026

Spirica relance un bonus de +1,80 % sur son fonds euros, sans exiger d’unités de compte

Depuis le 14 octobre 2026, Spirica majore de 1,80 point le rendement de…

Crédit immobilier : des taux à 3,40 %, un recul de 9,2 % des prêts accordés
Marché 10.2026

Crédit immobilier : des taux à 3,40 %, un recul de 9,2 % des prêts accordés

L’Observatoire Crédit Logement/CSA a publié le 15 octobre ses chiffres du troisième trimestre…

Marchés financiers : le point hebdomadaire (semaine du 26 Octobre 2026)
Bourse 10.2026

Marchés financiers : le point hebdomadaire (semaine du 26 Octobre 2026)

Après une semaine où l’OAT 10 ans a franchi 5 % pour la…

PER et gestion pilotée : des rendements de 4,21 % à 6,56 %
PER 10.2026

PER et gestion pilotée : des rendements de 4,21 % à 6,56 %

Les chiffres avaient circulé à la fin de l’été, presque sans bruit. Le…

Depuis le décret d’avril 2026, les fonds immobiliers se ruent sur l’ELTIF 2.0
Private Equity 10.2026

Depuis le décret d’avril 2026, les fonds immobiliers se ruent sur l’ELTIF 2.0

Les 15 et 16 septembre 2026, Remake AM et le groupe MIMCO ont…

Dette privée et capital-développement : ce que la remontée des taux change au couple rendement-risque des fonds non cotés
Private Equity 10.2026

Dette privée et capital-développement : ce que la remontée des taux change au couple rendement-risque des fonds non cotés

Les 8 et 9 octobre 2026, en marge du salon Patrimonia, deux sociétés…

Grande transmission : pourquoi hériter de plus en plus tard change la façon de préparer sa succession
Marché 10.2026

Grande transmission : pourquoi hériter de plus en plus tard change la façon de préparer sa succession

Selon les notaires, 6 200 milliards d’euros pourraient changer de mains en France…

Immobilier d’entreprise au T3 2026 : investissements en hausse, bureaux sous pression
SCPI 10.2026

Immobilier d’entreprise au T3 2026 : investissements en hausse, bureaux sous pression

Le marché français de l’immobilier d’entreprise envoie des signaux contradictoires. Selon les chiffres…

Bricks et Izola Bank : l’histoire d’une plateforme qui souhaite devenir une banque
Crowdfunding 10.2026

Bricks et Izola Bank : l’histoire d’une plateforme qui souhaite devenir une banque

Bricks veut devenir une banque. La plateforme montpelliéraine a confirmé le 5 octobre…

Gestion active ou ETF en 2026 : la concentration technologique change-t-elle la donne ?
Bourse 10.2026

Gestion active ou ETF en 2026 : la concentration technologique change-t-elle la donne ?

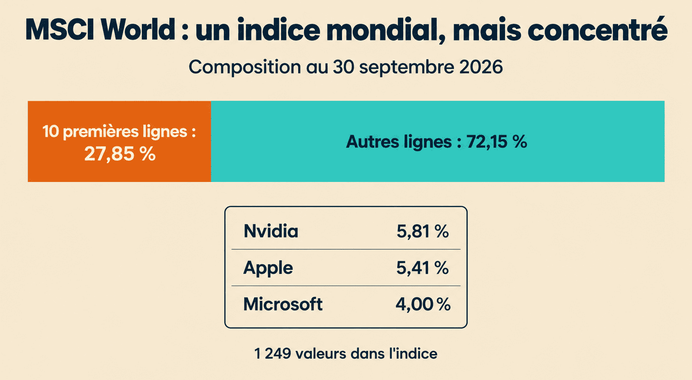
La domination des grandes valeurs technologiques américaines relance le débat entre gestion active…

Produits structurés : 93 milliards d’euros en 2025, pourquoi 1 CGP sur 3 les place en tête de leurs allocations ?
Produits structurés 10.2026

Produits structurés : 93 milliards d’euros en 2025, pourquoi 1 CGP sur 3 les place en tête de leurs allocations ?

93 milliards d’euros investis en 2025, en hausse de 23 % sur un…

Contact

Accédez aux meilleures solutions d'investissement du marché

Chez Weelim, nous sommes convaincus qu'un bon investissement ne se résume jamais au choix d'un produit.

Votre conseiller analyse votre situation patrimoniale, votre fiscalité, votre horizon d'investissement et votre appétence au risque afin de construire une allocation cohérente, fondée sur une sélection rigoureuse de solutions immobilières, financières et alternatives.

Notre objectif est simple : vous aider à investir avec méthode, en privilégiant les solutions les plus pertinentes pour votre patrimoine.

Être rappelé par un conseiller

Nos clients parlent de nous

J’ai ouvert une assurance vie avec Weelim malgré mes autres contrats auprès d’un conseiller classique. Cette expérience s’est révélée bien meilleure ! Que ce soit pour les frais ou l’accompagnement ou encore la facilité de tout faire en ligne.

Isabelle

Google

Juin 2026

La gestion de mon assurance vie est beaucoup plus simple depuis que je suis chez Weelim. Le service client est réactif et les frais sont transparents.

Marc

Google

Juillet 2026

Très satisfait de l’accompagnement proposé. J’ai gagné du temps et j’ai un vrai sentiment de sécurité sur mes investissements.

Amandine

Facebook

Août 2026

Weelim a su simplifier une démarche complexe. Le bilan patrimonial est clair et les solutions proposées correspondent parfaitement à mes objectifs.

Julien

LinkedIn

Septembre 2026

Investissez en seulement quelques étapes avec Weelim

1

Échangez avec un conseiller pour réaliser un premier bilan de votre situation.

2

Analyse 360° de vos besoins, de vos objectifs et de votre situation patrimoniale.

3

Accédez à des recommandations personnalisées, argumentées, chiffrées et objectives.

4

Mise en place de vos investissements grâce à un processus de souscription dématérialisée

5

Votre conseiller suit vos investissements et vous accompagne dans le temps.

Être rappelé par un conseiller

Questions fréquentes

Retrouvez toutes nos réponses sur les placements dans notre FAQ

Toutes les questions
Comment s’informer et se faire accompagner pour gérer son patrimoine ?

En commençant par comprendre avant de décider. Les sources publiques, la presse spécialisée et les contenus pédagogiques permettent de maîtriser les grands mécanismes : fiscalité, enveloppes, couple rendement-risque. Ils ne disent pas en revanche ce qui convient à votre situation. C’est le rôle du conseil personnalisé, qui doit venir d’un professionnel réglementé, comme un conseiller en gestion de patrimoine immatriculé à l’ORIAS, un notaire ou un expert-comptable, selon la question posée. Autrement dit, l’information générale et le conseil ne s’opposent pas, ils se complètent. Sources fiables, professionnels à consulter, précautions à prendre : nous avons tout réuni dans notre guide pour bien s’informer et choisir son conseil patrimonial.

Quels sont les meilleurs placements pour investir en 2026 ?

Évidemment, vous vous doutez bien qu’il n’y a pas qu’une seule réponse à cette question. Il n’y a pas de “meilleurs placements en 2026” mais plutôt  “un ou plusieurs très bons placements en fonction de votre profil d’investisseur, de votre situation patrimoniale, de votre horizon et de vos objectifs d’investissement”. C’est pourquoi, c’est toujours très compliqué pour nous de répondre à cette question. Nous pouvons néanmoins vous donner quelques pistes de réflexions, à affiner avec un de nos experts : les SCPI et SCI de rendement, le Private Equity (financier ou immobilier), le Crowdfunding (startup, immobilier ou projets dans les énergies renouvelables), produits structurés ou encore les cryptomonnaies si vous êtes plus opportuniste.

Comment choisir et comparer les différentes SCPI ?

Quand on commence à faire des recherches sur comment investir en SCPI, on se rend vite compte qu’il y a beaucoup d’informations à digérer. Du coup, on arrive vite à se poser cette question : comment bien choisir et comparer les SCPI entres-elles ? Pas si simple quand on est non initié. Il faut tout d’abord s’intéresser aux gestionnaires et à leurs compétences. Ensuite comprendre où et comment les SCPI investissent dans l’immobilier et faire un rapprochement avec les tendances de marché (cycles immobiliers). Et enfin, analyser les indicateurs de performance : évolution du TOF, du dividende, des valeurs d’expertises, des réserves, des travaux etc.

Quelles sont les alternatives aux fonds en euro d’assurance-vie ?

L’assurance-vie reste un des placements préférés des français, et à juste titre puisque c’est l’enveloppe d’investissement la plus souple et la plus flexible sur le marché des placements. Depuis des décennies, ce produit de placement ne cesse d’évoluer pour offrir toujours plus d’alternatives aux fonds en euro dont les performances déçoivent depuis plusieurs années. Il existe des alternatives que l’on appellent communéments des unités de comptes : SCPI et SCI de rendement, produits structurés à capital protégé ou garantie, fonds obligataires datés, fonds de Private equity, opcvm, Trackers (ETF) etc…

A qui s’adressent les contrats d’assurance-vie de droit luxembourgeois ?

Le contrat d’assurance-vie de droit luxembourgeois offre à l’investisseur un cadre d’investissement privilégié : celui du Luxembourg. Le cadre juridique de ce pays offre une plus grande sécurité au capital en plaçant l’épargnant comme créancier prioritaire en cas de faillite  de la compagnie d’assurance et l’indemnisation de l’investisseur n’est pas plafonnée (contrairement à la France où le plafond est de 70 000 €). Ensuite, l’investisseur bénéficie de possibilités d’investissement plus large qu’en France et accède à des gestions financière de très haut de gamme.

Le Crowdfunding immobilier est-il le nouvel eldorado des investisseurs ?

C’est indéniable. Depuis plusieurs années le crowdfunding immobilier a pris une place très importante dans le panorama des placements attractifs en France. Avec plus de 9% de rendement annuel en moyenne, et une durée moyenne d’investissement inférieure à 2 ans, il présente de nombreux atouts. Pour autant, ce placement n’est pas dénué de risque, il faut être très sélectif sur les projets proposés sur les différentes plateformes du marché. Nos experts sont à vos côtés pour vous accompagner.